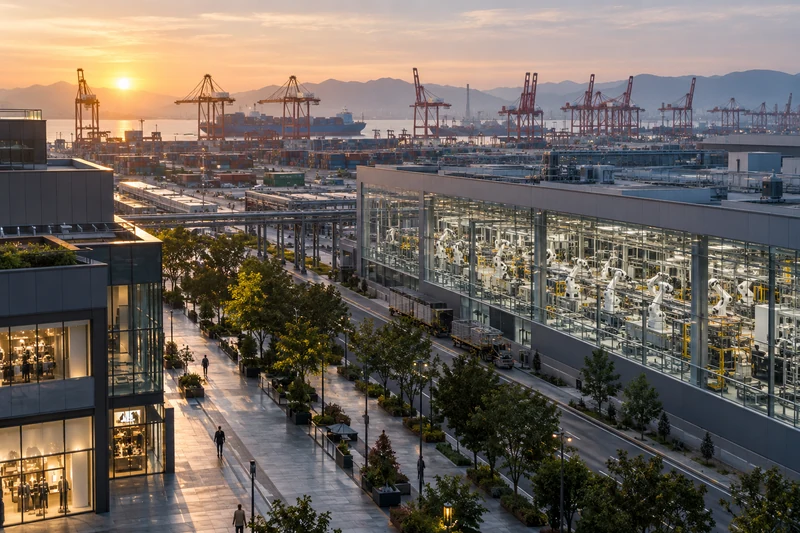
La produzione industriale cinese è cresciuta del 5,2% su base annua ad agosto, accelerando rispetto al 4,5% di luglio. Il dato pubblicato lunedì 15 settembre dall'Ufficio nazionale di statistica supera il 4,8% atteso dagli economisti consultati da Reuters.
La ripresa delle fabbriche non si è però trasferita ai consumi. Le vendite al dettaglio sono aumentate appena dello 0,4% rispetto ad agosto 2025, rallentando dal precedente 0,6% e rimanendo sotto la previsione dello 0,8% raccolta dall'agenzia internazionale.
Anche gli investimenti indicano una domanda interna fragile. Nel periodo gennaio-agosto gli investimenti in attività fisse sono diminuiti del 7,2% rispetto agli stessi mesi del 2025, mentre quelli privati hanno perso il 10,1% secondo le tabelle ufficiali.
Il settore immobiliare resta il principale punto debole: gli investimenti nelle costruzioni residenziali e commerciali sono scesi del 19,9% nei primi otto mesi. La crisi delle case pesa sui bilanci delle famiglie, sulle entrate degli enti locali e sulla propensione delle imprese ad avviare nuovi progetti.
Il quadro industriale contiene invece segnali di forza nei comparti sostenuti dalle esportazioni e dall'innovazione. La manifattura ad alta tecnologia è avanzata del 16,7%, la produzione di robot industriali del 34,6% e il valore delle consegne destinate all'estero dell'11,1%.
Questi indicatori misurano fenomeni diversi e non vanno sommati. La produzione descrive il volume creato dalle fabbriche, le vendite al dettaglio sono espresse in valore nominale e gli investimenti coprono la spesa realizzata dall'inizio dell'anno: insieme mostrano uno squilibrio, non una contrazione uniforme.
Per Pechino la divergenza rende più difficile riequilibrare la crescita verso i consumi delle famiglie. La capacità produttiva continua ad aumentare più rapidamente degli acquisti interni, lasciando alle esportazioni una funzione centrale proprio mentre i rapporti commerciali con Stati Uniti ed Europa restano tesi.
La prossima verifica arriverà con i dati sul prodotto interno lordo del terzo trimestre e con eventuali nuove misure di sostegno. Reuters e Financial Times osservano che la tenuta dell'industria riduce l'urgenza di uno stimolo generalizzato, ma non risolve la debolezza di consumi, immobili e investimenti privati.