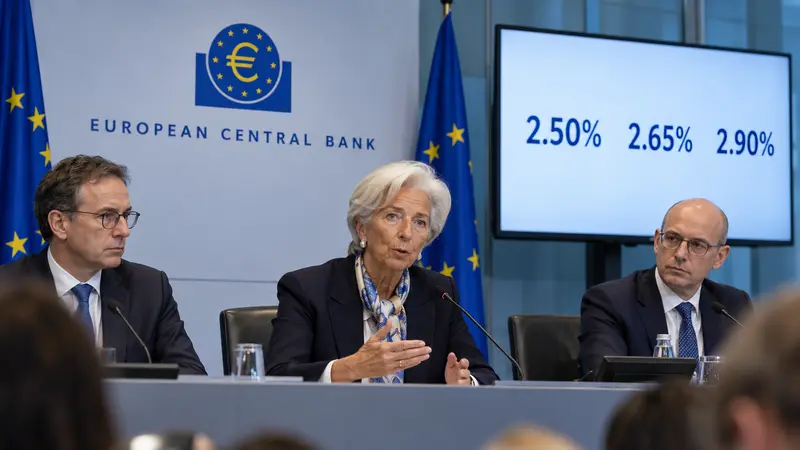
La Banca centrale europea ha lasciato invariati i tre tassi ufficiali nella riunione del 29 ottobre. Il tasso sui depositi resta al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%. È una decisione conclusa, non un’indicazione per la prossima riunione.
Il Consiglio direttivo ha motivato la scelta con un quadro più incerto. I prezzi dell’energia hanno continuato a salire, creando rischi al rialzo per l’inflazione e al ribasso per la crescita. L’effetto completo dello shock non è ancora visibile e potrebbe trasferirsi ad altri prezzi con tempi diversi.
Finora l’inflazione di fondo è rimasta nel complesso stabile e i salari non mostrano una risposta materiale. La BCE non considera però questo equilibrio sufficiente per anticipare un taglio o un aumento: vuole vedere come durata e intensità dello shock energetico si rifletteranno su prezzi, domanda e contratti.
Dalla riunione precedente si sono inoltre irrigidite le condizioni di finanziamento. Questo passaggio riguarda il costo con cui famiglie e imprese ottengono credito sui mercati e attraverso le banche. Una stretta più forte tende a frenare l’attività economica e, con ritardo, anche le pressioni sui prezzi.
La BCE ribadisce l’obiettivo di riportare stabilmente l’inflazione al 2% nel medio periodo. Non ha però fissato una traiettoria automatica dei tassi. Ogni decisione sarà presa riunione per riunione sulla base dei dati, delle prospettive di inflazione, dei rischi e della trasmissione della politica monetaria.
Per i mutui a tasso variabile la decisione non produce da sola una variazione immediata della rata. I contratti sono spesso legati all’Euribor, che incorpora le attese del mercato oltre ai tassi BCE. Anche i nuovi prestiti dipendono dal margine applicato dalla banca e dal profilo del cliente.
I risparmiatori non devono quindi leggere il 2,50% come il rendimento garantito dei depositi. È il tasso riconosciuto dalla BCE alle banche per la liquidità parcheggiata presso l’Eurosistema; conti e depositi al pubblico seguono condizioni commerciali proprie.
Sul fronte dei titoli, i portafogli del programma di acquisto di attività e del programma pandemico continuano a ridursi in modo misurato e prevedibile. L’Eurosistema non reinveste integralmente i rimborsi dei titoli in scadenza, lasciando diminuire gradualmente la quantità detenuta.
Resta disponibile anche lo strumento di protezione della trasmissione, pensato per contrastare dinamiche di mercato disordinate che impediscano alla politica monetaria di arrivare in modo uniforme nei diversi Paesi. La sua esistenza non significa che sia stato attivato nella riunione del 29 ottobre.
Per l’Italia il nodo è doppio: tassi fermi evitano un nuovo aumento deciso a Francoforte, ma il credito può comunque restare costoso se salgono i rendimenti di mercato o se le banche diventano più prudenti. Energia e finanziamento si sommano così come rischi per consumi e investimenti.
La decisione chiude la riunione odierna ma non apre una promessa sulla successiva. Un calo dei prezzi energetici e un rallentamento duraturo dell’inflazione potrebbero alleggerire la pressione; nuovi rincari o effetti sui salari potrebbero invece spingere nella direzione opposta.
Il dato utile, per ora, è che il costo ufficiale del denaro resta fermo: 2,50%, 2,65% e 2,90%. Tutto il resto, compresa la tempistica della prossima mossa, dipenderà dai nuovi dati e non è stato deciso il 29 ottobre.