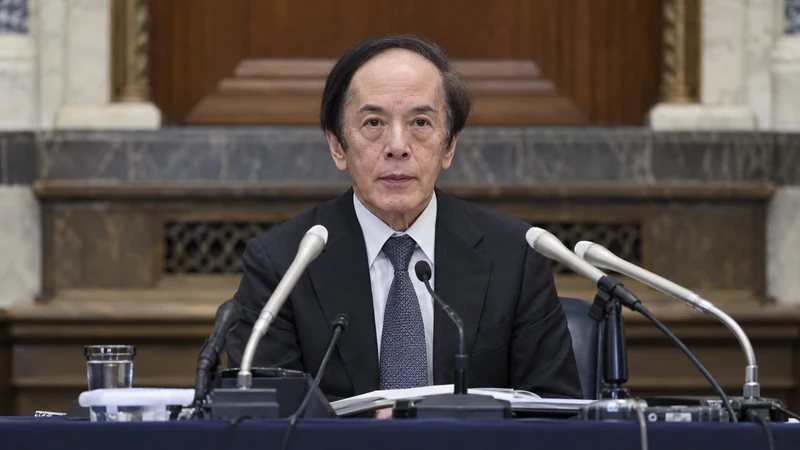
TOKYO — L’inflazione di fondo del Giappone è ormai “abbastanza vicina” all’obiettivo del 2% della Banca del Giappone, secondo il governatore Kazuo Ueda. L’indicazione è arrivata lunedì durante un intervento in Parlamento, a pochi giorni dalla riunione di politica monetaria che si concluderà il 30 ottobre.
In quell’occasione l’istituto pubblicherà nuove previsioni trimestrali su crescita e prezzi.
Ueda ha attribuito le pressioni non soltanto all’aumento dei costi delle materie prime legato alle tensioni in Medio Oriente. Il mercato del lavoro ristretto e la moderata ripresa economica stanno generando anche una componente interna della crescita dei prezzi.
Per la banca centrale questo passaggio è importante: un’inflazione sostenuta da salari e domanda è diversa da un rialzo temporaneo importato attraverso energia e beni intermedi.
Il governatore ha indicato un terzo fattore: la domanda globale molto forte di infrastrutture per l’intelligenza artificiale. Gli investimenti in capacità di calcolo e semiconduttori sostengono le esportazioni giapponesi e la spesa in capitale delle imprese.
Secondo Ueda, questo impulso si sta trasmettendo ai prezzi di una gamma più ampia di beni, aggiungendo pressione a un’economia che per decenni ha combattuto la deflazione.
La Banca del Giappone ha già alzato i tassi a settembre. Molti operatori si aspettano che nella riunione di ottobre il costo del denaro resti all’1,25%, con un linguaggio che lasci aperta la possibilità di un ulteriore aumento all’1,5% già a dicembre.
Non si tratta di una decisione anticipata: i membri del consiglio vogliono osservare come le mosse recenti stiano modificando credito, consumi, investimenti e cambio.
Ueda ha avvertito che non adeguare i tassi a un ritmo appropriato potrebbe produrre l’effetto opposto a quello desiderato. Se i mercati temessero un superamento persistente dell’obiettivo, i rendimenti dei titoli di Stato a lunga scadenza potrebbero salire bruscamente.
Una stretta ordinata mira quindi non soltanto a frenare i prezzi, ma anche a evitare movimenti disordinati nel mercato obbligazionario.
I rendimenti giapponesi sono già aumentati per la prospettiva di altri rialzi e per le preoccupazioni sul programma di spesa del governo guidato dalla premier Sanae Takaichi. Il Giappone ha un debito pubblico molto elevato; un aumento dei tassi rende più costoso rifinanziarlo.
Allo stesso tempo, mantenere condizioni troppo espansive mentre l’inflazione si consolida rischia di indebolire lo yen e amplificare i costi delle importazioni.
Interrogato sull’effetto della spesa pubblica, Ueda ha spiegato che nel breve periodo un aumento degli esborsi può stimolare prezzi e salari. Se però gli investimenti migliorano la capacità produttiva del Paese, l’offerta più ampia può moderare l’inflazione nel lungo termine.
La distinzione dipende quindi dalla qualità dei programmi, non soltanto dalla loro dimensione.
Per famiglie e imprese, il segnale odierno rende più probabile un percorso di normalizzazione graduale. Mutui, prestiti e rendimenti del risparmio possono muoversi con tempi diversi. Il 30 ottobre saranno decisive le nuove stime della banca centrale e le parole usate per descrivere salari, consumi e inflazione di fondo.
Fino ad allora, un rialzo a dicembre resta un’ipotesi di mercato, non una decisione già presa.
Anche il cambio yen-euro merita attenzione per chi importa beni dal Giappone o viaggia nel Paese. Tassi più alti possono sostenere la valuta, ma il valore dello yen dipende anche dalla politica della Federal Reserve e dalle tensioni sui mercati energetici.
Non esiste quindi un rapporto automatico fra una dichiarazione di Ueda e un immediato rafforzamento del cambio.