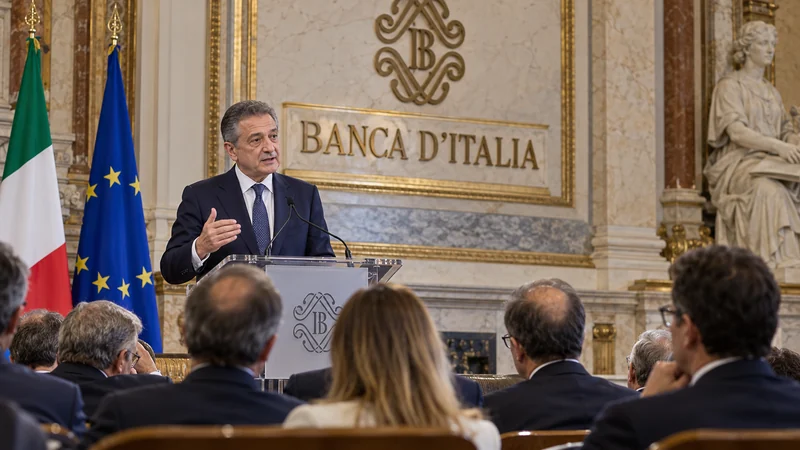
Nel discorso “Il risparmio nella società che cambia”, Fabio Panetta ha collegato inflazione, salari, previdenza e capacità delle famiglie di accumulare capitale. Il governatore ha osservato che il reddito disponibile reale pro capite italiano ha mostrato una dinamica molto debole nel lungo periodo e che i salari orari reali sono rimasti sostanzialmente stagnanti.
Questo riduce il margine per risparmiare, soprattutto tra giovani e nuclei con redditi bassi.
Panetta ha richiamato anche lo shock energetico e la possibilità che, se le pressioni sui prezzi persistessero, la politica monetaria debba reagire. Non è l’annuncio di un aumento già deciso: le scelte spettano al Consiglio direttivo della BCE e dipendono dai dati.
Il punto è che una nuova fiammata dell’energia può comprimere il potere d’acquisto e, nello stesso tempo, rendere più costosi credito e mutui se alimenta l’inflazione.
Una parte dell’intervento riguarda la composizione del risparmio italiano. Tenere troppa liquidità protegge nominalmente il capitale ma può eroderne il valore reale; investire espone invece a oscillazioni e perdite. La risposta indicata non è un prodotto unico, bensì più alfabetizzazione finanziaria, diversificazione e orizzonti coerenti con bisogni, età e tolleranza al rischio.
Previdenza complementare e coperture assicurative diventano più rilevanti in una società che invecchia.
Il discorso non introduce agevolazioni né obblighi per i cittadini. È però una diagnosi autorevole utile per leggere i bilanci familiari: salari reali deboli, costo dell’abitazione, invecchiamento e incertezza energetica richiedono scelte più consapevoli. Prima di vincolare somme a lungo termine bisogna mantenere una riserva per le emergenze, capire costi e fiscalità del prodotto e verificare che l’intermediario sia autorizzato.
Per famiglie, lavoratori e risparmiatori, la conseguenza pratica va letta insieme allo stato della misura: si tratta di un intervento istituzionale, non di una misura già deliberata. Questo dettaglio evita di confondere un diritto già esercitabile con una proposta, una consultazione o un risultato societario.
Le cifre indicate sono quelle pubblicate dalla fonte primaria e non devono essere trasformate in una promessa individuale: importi, tempi e condizioni possono dipendere dalla posizione del singolo, dagli atti applicativi o dall’evoluzione del mercato.
La verifica utile da fare adesso è semplice: rivedere liquidità, debiti e obiettivi di lungo periodo senza reagire impulsivamente a una singola previsione sui tassi. È consigliabile conservare ricevute, comunicazioni e schermate dell’area riservata, usare soltanto siti istituzionali e diffidare da messaggi che chiedono password, codici dispositivi o pagamenti per sbloccare il beneficio.
Scadenze, moduli, tassi e condizioni possono cambiare con un nuovo atto. Prima di spendere, rinunciare a un diritto o firmare un contratto, è quindi opportuno riaprire la fonte ufficiale e verificare che non sia comparso un aggiornamento successivo.