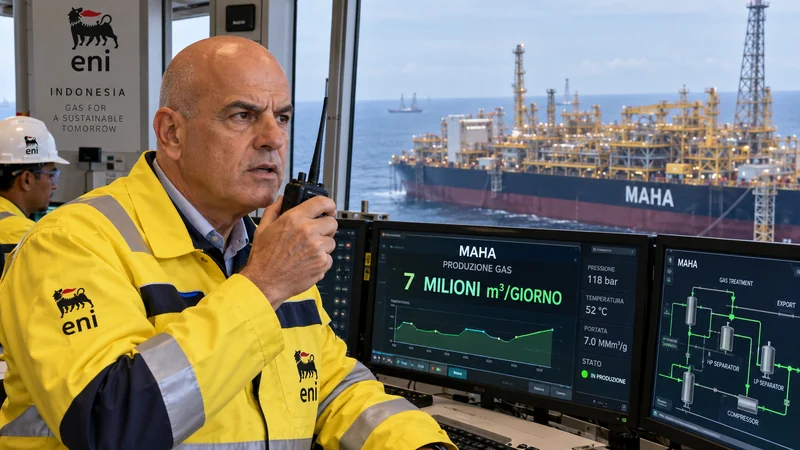
Eni ha annunciato l’avvio della produzione del giacimento di gas Maha nel bacino di Kutei, al largo dell’Indonesia. L’entrata in funzione è avvenuta 21 mesi dopo la decisione finale d’investimento. Il campo si trova nel blocco West Ganal, a circa mille metri di profondità, ed è collegato con due pozzi sottomarini all’unità galleggiante Jangkrik attraverso circa 12 chilometri di condotte.
La capacità è di 250 milioni di piedi cubi standard al giorno, pari a circa 7 milioni di metri cubi.
Con Maha, la produzione complessiva collegata alla Jangkrik FPU e al South Hub può raggiungere 750 milioni di piedi cubi al giorno, circa 21 milioni di metri cubi. Dopo il trattamento iniziale, il gas viene trasportato dalla rete verso il mercato indonesiano e l’impianto di liquefazione di Bontang, che serve domanda interna ed esportazioni di GNL.
L’avvio previsto nel 2028 dei progetti Gendalo e Gendang dovrebbe prolungare il plateau produttivo oltre la fine del decennio.
Il giacimento è operato da Searah, società upstream nata dalla partnership tra Eni e PETRONAS, entrambe con il 50%. Il portafoglio comprende 19 attività in produzione e sviluppo tra Indonesia e Malesia e produce circa 350 mila barili equivalenti al giorno, con l’obiettivo di superare 500 mila nel 2028.
Per Eni l’operazione aumenta l’esposizione al gas asiatico e alla capacità di esportazione regionale, ma i risultati economici dipendono da prezzi, contratti, costi e quote effettivamente consolidate.
Per i consumatori italiani non c’è un collegamento diretto e immediato con la bolletta. Il gas può essere venduto localmente o come GNL su mercati internazionali; il prezzo italiano dipende dall’intero equilibrio europeo, dalle infrastrutture, dai contratti e dalla domanda. Una maggiore offerta globale può contribuire alla sicurezza energetica, ma un singolo progetto non determina il costo pagato dalle famiglie.
Le quantità annunciate sono capacità produttiva, non volumi garantiti in ogni giorno dell’anno.
Il progetto offshore comporta rischi tecnici, ambientali e geopolitici. Profondità, condotte sottomarine e trattamento su unità galleggianti richiedono manutenzione e controlli rigorosi. Eni e i partner devono rispettare la regolazione indonesiana e rendicontare sicurezza ed emissioni.
Il ruolo del gas nella transizione resta controverso: può sostituire fonti più emissive e fornire flessibilità, ma continua a produrre CO2 e può generare emissioni di metano lungo la filiera.
Per gli investitori le prossime verifiche saranno regolarità del ramp-up, costi operativi, prezzi di vendita e contributo alla produzione di Searah. La rapidità di esecuzione è un elemento industriale positivo, ma non basta per stimare il ritorno economico. Per l’Italia il valore strategico è indiretto, attraverso la diversificazione internazionale di Eni e l’offerta di GNL.
La notizia certa è l’avvio di Maha alla capacità dichiarata; le conseguenze su utili, dividendi e prezzi energetici richiederanno dati successivi, continuativi, pubblicamente verificabili e confrontabili.