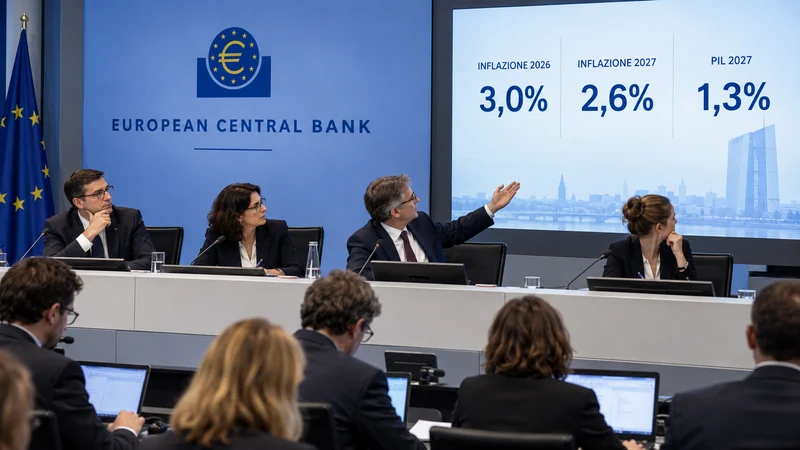
Gli economisti partecipanti al Survey of Professional Forecasters della BCE hanno rivisto al rialzo l’inflazione dell’area euro. La stima mediana è del 3,0% per il 2026 e del 2,6% per il 2027, rispettivamente 0,3 e 0,4 punti in più rispetto alla rilevazione precedente. Per il 2028 l’attesa resta al 2,0%.
L’aumento viene attribuito soprattutto a prezzi energetici più alti e persistenti e ai loro effetti indiretti. Le previsioni non rappresentano il punto di vista ufficiale del Consiglio direttivo o dello staff BCE.
L’inflazione di fondo, esclusi energia e alimentari, è stimata al 2,4% nel 2026, 2,5% nel 2027 e 2,2% nel 2028. La crescita reale del PIL è prevista all’1,0% nel 2026 e all’1,3% nel 2027 e 2028.
L’occupazione resta relativamente solida: il tasso di disoccupazione atteso passa dal 6,4% nel 2026 al 6,3% nel 2027. I salari nominali sono visti in aumento del 3,3% nel 2026 e del 3,1% nel 2027.
Per le famiglie italiane il dato europeo non coincide con l’inflazione nazionale o personale. Energia, carburanti e alimentari possono pesare in modo diverso sul proprio bilancio. Se prezzi e salari crescono entrambi, conta il salario reale: un aumento nominale inferiore all’inflazione riduce il potere d’acquisto.
I contratti collettivi e le decisioni aziendali determinano gli adeguamenti effettivi; il sondaggio non attiva aumenti automatici né modifica pensioni o assegni indicizzati.
Per mutui e credito, un’inflazione più persistente può spingere i mercati ad attendersi tassi più elevati più a lungo. Questo aumenta il costo dei finanziamenti variabili e può rallentare investimenti e acquisti immobiliari. Tuttavia non esiste un rapporto meccanico tra una previsione di inflazione e la prossima decisione BCE.
I governatori valuteranno dati reali, inflazione di fondo, salari e condizioni finanziarie riunione per riunione. Famiglie e imprese dovrebbero usare le previsioni per simulare scenari, non per scommettere su una singola mossa.
Il sondaggio è stato svolto tra il 2 e il 7 ottobre e ha raccolto 52 risposte di esperti di istituzioni finanziarie e non finanziarie. I rischi per l’inflazione sono considerati orientati verso l’alto fino al 2028, soprattutto per tensioni geopolitiche e possibili interruzioni energetiche. I rischi per la crescita sono invece prevalentemente al ribasso.
Questo quadro suggerisce una combinazione difficile: prezzi sostenuti e attività economica che non accelera abbastanza da assorbire facilmente i costi più alti.
Le prossime proiezioni macroeconomiche dello staff dell’Eurosistema saranno pubblicate il 18 dicembre e potranno divergere dal sondaggio. Per chi pianifica il bilancio 2027, un’ipotesi prudente è testare spese energetiche, rate e forniture con variazioni superiori allo scenario centrale.
La notizia utile non è che l’inflazione sarà certamente al 2,6%, ma che il consenso degli esperti ha spostato verso l’alto il rischio prezzi. Contratti a prezzo fisso, scorte e coperture vanno valutati insieme ai costi e alla flessibilità richiesta.